• 23 de out. de 2026 · @gilflaviolemos
    Prazo, juros, garantias, prorrogação: quase tudo o que o produtor discute com o banco está no Manual de Crédito Rural, o MCR. As leis do crédito rural são curtas e entregam ao Conselho Monetário Nacional (CMN) a definição das condições das operações. O MCR é onde essas regras ficam reunidas.

    O manual não é uma lei nem uma resolução. É a consolidação, feita pelo Banco Central, das normas do CMN e do próprio Banco Central sobre crédito rural. Quando o CMN aprova uma resolução, como as do Plano Safra, o texto é incorporado ao manual e o Banco Central publica uma atualização numerada.

    Onde encontrar e como ler

    O MCR é público e gratuito, no Sistema de Gestão de Manuais do Banco Central. O índice tem três pastas: Instruções de Consulta, que explica como usar o manual; Normas, que é o manual propriamente dito; e Documentos. Há também a opção de baixar o manual completo em PDF.
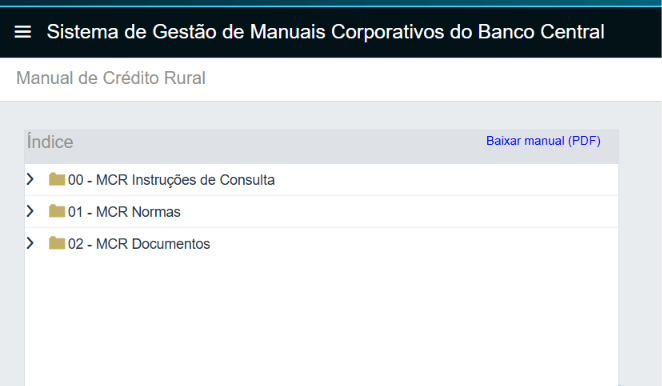
    Índice do Manual de Crédito Rural no site do Banco Central

    A numeração segue o formato capítulo, seção e item. MCR 2-6-4 significa capítulo 2, seção 6, item 4. Alíneas aparecem entre aspas e incisos em algarismos romanos, como em MCR 2-6-4-“a”-I.

    Como o manual se organiza

    O MCR segue a vida de uma operação de crédito rural, em grandes blocos:

    • Disposições preliminares: o conceito de crédito rural, quem integra o sistema, os beneficiários e a assistência técnica. É ali que se define o ano agrícola, de 1º de julho a 30 de junho, que dá o calendário do Plano Safra.
    • Condições básicas: orçamento, garantias, encargos, reembolso, fiscalização e desclassificação.
    • Operações: custeio, investimento, comercialização e industrialização.
    • Recursos: as fontes do dinheiro, como recursos obrigatórios, poupança rural e LCA. A fonte influencia os juros da operação.
    • Programas específicos, como Pronaf, Pronamp e programas com recursos do BNDES.
    • Proagro e as renegociações de dívidas aprovadas ao longo dos anos.

    Para o produtor, o bloco de condições básicas é o mais importante. Nele estão a seção de reembolso, onde fica o item 2-6-4, base dos pedidos de prorrogação, e a seção de fiscalização, que trata do dever do banco de acompanhar a aplicação do crédito.

    Cuidado: o manual muda

    O MCR é atualizado várias vezes por ano, e de tempos em tempos os capítulos são reorganizados. O Proagro, por exemplo, ficava no capítulo 16 na versão de março de 2021 e aparece no capítulo 12 em documento do CMN de 2023.

    Isso significa que um número copiado de um texto antigo pode não corresponder mais à regra certa. Ao consultar o manual:

    • confira o item na versão vigente;
    • anote o número da atualização consultada;
    • guarde uma cópia do trecho, com a data.

    Vale saber também qual era a regra na data em que o contrato foi assinado. Em pedidos como o de prorrogação, a versão aplicável pode ser objeto de discussão.

    Em resumo

    O MCR reúne as regras que de fato definem o crédito rural no dia a dia. Saber onde ele está, como ler a numeração e como conferir a versão vigente já coloca o produtor em outro patamar na conversa com o banco.

    Fontes

    Conteúdo de caráter informativo. Não substitui a análise de cada caso.
    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • 20 de out. de 2026 · @gilflaviolemos

    Muitos produtores têm parcelas que vencem longe da época em que vendem o gado ou colhem a safra. A Lei de Política Agrícola, de 1991, diz que não deveria ser assim: os prazos de reembolso devem ser ajustados à natureza da atividade e às épocas de comercialização.

    A Lei 8.171/91 veio cumprir uma ordem da Constituição de 1988, que mandou editar uma lei agrícola. Se a lei de 1965 organizou o sistema de crédito rural, a de 1991 colocou esse crédito dentro de uma política agrícola mais ampla.

    O crédito é só uma das peças

    O art. 4º da lei lista os instrumentos da política agrícola. Além do crédito rural, estão ali planejamento, pesquisa, assistência técnica e extensão rural, defesa agropecuária, comercialização e armazenagem, cooperativismo, seguro, tributação e crédito fundiário, entre outros.

    O desenho supõe que essas peças funcionem juntas. Quando o seguro não cobre, a assistência técnica não chega e o preço despenca, quem segura o risco da atividade é o contrato de crédito.

    O art. 48 trata dos objetivos do crédito rural. Repete a ideia de custeio “oportuno e adequado” e, desde 2015, inclui o apoio à substituição da pecuária extensiva pela intensiva.

    As cinco regras da concessão do crédito

    O art. 50 traz os preceitos básicos que toda concessão de crédito rural deve observar:

    1. idoneidade de quem toma o crédito;
    2. fiscalização pelo financiador;
    3. liberação do dinheiro diretamente ao produtor ou por meio de associações e cooperativas;
    4. liberação conforme o ciclo produtivo;
    5. prazos de reembolso ajustados à natureza da atividade e às épocas de comercialização.

    As duas primeiras já estavam na lei de 1965. As três últimas são novas e olham para o calendário real da produção.

    Na pecuária, isso pesa. Cria e recria levam anos, e a venda se concentra em épocas certas. Uma cédula com parcelas fora desse calendário entra em atrito com a regra do art. 50.

    Vale uma ressalva: a interpretação desse dispositivo não é pacífica. Há quem o leia como diretriz para o momento da contratação, e não como direito automático de rever o prazo depois. Por isso, ele costuma ser usado em conjunto com as regras do Manual de Crédito Rural.

    O mesmo artigo manda considerar sempre o zoneamento agroecológico na aprovação do crédito.

    Novidade: o novo marco do seguro rural

    Em 29 de setembro de 2026 foi sancionada a Lei 15.526, que alterou a Lei de Política Agrícola na parte de seguro rural. Ela foi publicada no dia seguinte e já está em vigor.

    Segundo a Susep, entre as mudanças estão:

    • regras próprias de documentos e prazos para regulação e pagamento de sinistros, que ainda dependem de regulamentação;
    • a possibilidade de o seguro contratado pelo produtor servir de garantia do crédito rural, com a cessão da indenização e o banco como primeiro beneficiário.

    Na prática, o produtor continua escolhendo a apólice, mas a indenização pode ir primeiro para o banco. Vale acompanhar a regulamentação.

    Em resumo

    A Lei de Política Agrícola trata o crédito como uma peça de um sistema maior e exige que o dinheiro seja liberado e cobrado no ritmo da produção. Conferir se o calendário da sua cédula conversa com o calendário da sua fazenda é um bom primeiro passo.

    Fontes

    Conteúdo de caráter informativo. Não substitui a análise de cada caso.
    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • 19 de out. de 2026 · @gilflaviolemos

    Toda cédula rural assinada hoje no Brasil ainda obedece à moldura de uma lei de novembro de 1965. É a Lei 4.829/65, que institucionalizou o crédito rural e criou o sistema que até hoje define de onde vem o dinheiro, quem pode recebê-lo e em que condições.

    Conhecer essa lei não é exercício de história. Ela explica por que as regras que mais pesam no bolso do produtor mudam todo ano, por que o banco tem deveres que vão além de emprestar e cobrar, e por que a crise do devedor sempre foi tratada com remendos.

    Quem realmente faz as regras

    A lei é curta e funciona como uma moldura. O conteúdo fica com o Conselho Monetário Nacional (CMN).

    O art. 4º dá ao CMN, com exclusividade, o poder de disciplinar o crédito rural: origem dos recursos, diretrizes de aplicação, prioridades e programas, inclusive refinanciamento. O art. 14 vai além e entrega ao CMN a fixação de termos, prazos, juros e demais condições das operações. Ao Banco Central cabe dirigir, coordenar e fiscalizar o cumprimento dessas regras (art. 5º).

    Na prática, as resoluções do CMN são consolidadas pelo Banco Central no Manual de Crédito Rural, o MCR. É ali, e não na lei, que estão as taxas, os limites e as hipóteses de prorrogação que o produtor discute com o banco.

    A mesma lei obriga as instituições financeiras a manter recursos aplicados em crédito rural, na forma definida pelo CMN (art. 21, com redação da Lei 13.506/2017). É a origem dos chamados recursos obrigatórios, uma das fontes do crédito com juros controlados.

    O que a lei exige de toda operação

    O art. 3º define os objetivos do crédito rural. Entre eles estão favorecer o custeio oportuno e adequado da produção e fortalecer economicamente os produtores, sobretudo os pequenos e médios.

    O art. 10 estabelece três exigências essenciais para qualquer operação:

    • idoneidade de quem pede o crédito;
    • apresentação de orçamento de aplicação nas atividades financiadas;
    • fiscalização pelo financiador.

    O último item merece atenção. Desde 1965, a lei atribui ao banco o dever de fiscalizar a aplicação do dinheiro. O art. 11 também prevê o crédito rural orientado, acompanhado de assistência técnica. O sistema foi pensado para que crédito e acompanhamento técnico andassem juntos, e não apenas para que o banco liberasse o recurso e aguardasse o vencimento.

    Seguro rural: o produtor pode escolher

    O art. 25 lista as garantias admitidas no crédito rural, como penhor agrícola, penhor pecuário e hipoteca. Em 2015, a Lei 13.195 acrescentou a esse artigo uma regra de proteção ao produtor.

    Quando o banco exige seguro rural como garantia, ele deve:

    • oferecer pelo menos duas apólices de seguradoras diferentes, sendo uma delas de fora do seu grupo econômico;
    • aceitar a apólice que o produtor tenha contratado com outra seguradora habilitada;
    • registrar no contrato, ainda que em anexo, que ofereceu essa escolha e qual foi a opção do produtor.

    Vale conferir na sua cédula se essa comprovação existe.

    O que a lei não diz

    A Lei 4.829/65 não tem uma linha sobre prorrogação, renegociação ou proteção ao produtor que perde a safra. Ela foi desenhada para o crédito que dá certo.

    As regras para o devedor em dificuldade vieram depois, por outros caminhos: normas do CMN incorporadas ao MCR e leis de renegociação editadas em momentos de crise, principalmente a partir dos anos 1990. Por isso, a proteção ao produtor em crise ainda depende mais de resoluções que mudam ao longo do tempo do que de uma base legal estável.

    Em resumo

    A lei de 1965 criou o sistema, deu ao CMN o poder de definir as condições do crédito, impôs deveres ao banco e, desde 2015, garante ao produtor a escolha do seguro. O que ela não fez foi prever o que acontece quando a safra não vem. Entender essa lacuna é o primeiro passo para discutir como o crédito rural brasileiro pode melhorar.

    Fonte

    Conteúdo de caráter informativo. Não substitui a análise de cada caso.
    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • A saga do produtor rural entre a palavra que o obrigou a continuar e a conta que chegou depois

    Lembra de março de 2020?

    As cidades fecharam. Comércio de porta baixada, escola vazia, avenida sem carro. O país inteiro foi mandado para casa.

    Menos um pedaço dele.

    No campo, ninguém parou. O plantio seguiu, a colheita seguiu, a ordenha seguiu às quatro da manhã como sempre. O caminhão de grão continuou rodando por estrada vazia. Um decreto federal colocou a produção e a distribuição de alimentos na lista de atividades essenciais, e a palavra pegou. O produtor rural virou essencial.

    Foi bonito de ouvir. Circulou pelo país o bordão de que o agro não parava. E não parou mesmo.

    O que o produtor entregou

    Os números daquele ano são de uma clareza difícil de repetir.

    Em 2020, o PIB brasileiro caiu 3,3%. A agropecuária cresceu 4,2%. Foi o setor que segurou a economia enquanto o resto afundava. Segundo cálculos da CNA, o campo gerou quase 62 mil novas vagas de emprego naquele ano, mais de quatro vezes o saldo de 2019, e as exportações do setor bateram recorde.

    Não faltou comida no supermercado. Num ano em que faltou quase tudo, isso não foi pouca coisa.

    O que a palavra “essencial” realmente significava

    Aqui está o ponto que quase ninguém parou para pensar.

    Essencial, naquele decreto, não era um título de proteção. Era uma obrigação de continuar.

    O comerciante da cidade teve a loja fechada, e com ela vieram, bem ou mal, suspensão de contratos, linhas emergenciais e auxílio. O produtor não teve a porteira fechada. Teve que abri-la todos os dias, com insumo que subia, com câmbio que disparava, com o risco inteiro nas costas. Ninguém pediu que ele parasse, então ninguém pensou no que aconteceria se ele não aguentasse continuar.

    Essencial queria dizer: você não pode parar. Não queria dizer: nós vamos segurar você se cair.

    Essa é a síntese do que este espaço repete desde o primeiro texto. O Brasil terceirizou a obrigação de produzir comida ao produtor rural e não dividiu o risco junto. Em 2020, isso ficou escrito em decreto.

    Seis anos depois

    A palavra “essencial” sumiu do vocabulário. No lugar dela apareceram outras.

    Inadimplência. A de produtores rurais pessoa física chegou a 8,8% no primeiro trimestre deste ano, patamar recorde.

    Crédito encolhendo. A área custeada por crédito rural caiu de 34,2 milhões de hectares em julho de 2025 para 25,4 milhões em julho de 2026.

    Margem que não fecha. O levantamento do Imea e do Senar-MT projeta, para o milho de alta tecnologia em Mato Grosso, uma receita que não cobre nem o custo operacional.

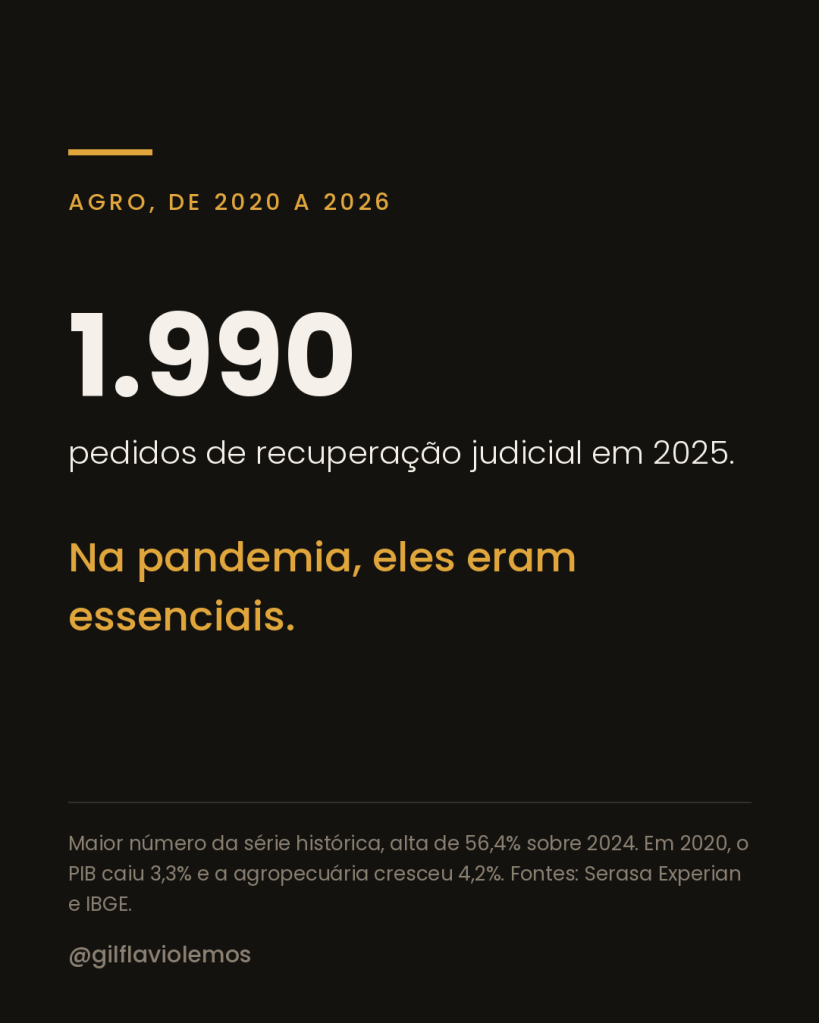
    E recuperação judicial. Segundo a Serasa Experian, o agronegócio registrou 1.990 pedidos em 2025, o maior número da série histórica, alta de 56,4% sobre os 1.272 de 2024. Em 2023, tinham sido 534. No primeiro trimestre de 2026 vieram mais 474, avanço de 21,9% sobre o mesmo período do ano anterior.

    Vale registrar o que a própria Serasa diz sobre esses números: o avanço reflete margens apertadas, custo alto, crédito mais restrito e endividamento elevado, e a recuperação judicial deve ser tratada como último recurso, depois de esgotadas as tentativas de renegociação. Não é saída, é sintoma. Quando o último recurso vira estatística recorde três anos seguidos, alguma coisa antes dele falhou.

    O mesmo produtor

    A parte mais dura desta história é que não estamos falando de outra gente.

    O produtor que hoje aparece nas estatísticas de inadimplência é, em boa parte, o mesmo que plantou em 2020 enquanto o país estava em casa. A mesma fazenda, o mesmo nome, a mesma disposição de não parar. Ele não ficou menos essencial. O país é que deixou de precisar lembrar disso todo dia.

    Comida no prato só vira assunto quando falta. Enquanto ela chega, quem produz é invisível. E foi exatamente por ter continuado entregando, safra após safra, que o produtor saiu da manchete.

    O que deveria ter ficado de 2020

    Se a produção de alimentos é essencial em uma pandemia, ela é essencial numa crise de preço, numa seca, numa alta de juros. A comida que faltaria é a mesma.

    Um país que reconhece isso trata o risco de quem produz como assunto público. Seguro rural que alcance de verdade quem planta. Crédito com prazo compatível com o ciclo da lavoura e do rebanho. Renegociação que chegue antes da execução, e não depois dela.

    Nada disso é favor. É a contrapartida lógica de uma palavra que o próprio Estado usou.

    Em 2020, o país pediu ao produtor que não parasse. Ele não parou. Seis anos depois, a pergunta que fica é simples: quando for o produtor a precisar, quem vai considerar essencial não deixá-lo cair?


    Dados do IBGE (PIB 2020), da CNA, da Serasa Experian (Relatório Agro de Recuperação Judicial), da Farsul com base no Banco Central e do Projeto Custo de Produção Agropecuário de Mato Grosso (Imea e Senar-MT). Este texto tem caráter informativo e de análise de política pública, e não constitui orientação sobre situações individuais.

    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • A prorrogação da MP 1.376 e o abismo entre o tempo de Brasília e o tempo do produtor rural

    Na terça-feira (8), saiu no Diário Oficial a prorrogação da Medida Provisória 1.376/2026, aquela que foi anunciada em julho como a renegociação das dívidas rurais. Com a extensão, o Congresso Nacional tem até 11 de novembro para votar o texto.

    A notícia foi publicada nos portais de agronegócio com um tom de alívio. Vale olhar com calma, porque o que foi prorrogado foi o prazo do Congresso. O prazo do produtor continua correndo do jeito que sempre correu: pela safra, pelo vencimento da cédula e pela data em que o insumo precisa entrar na terra.

    O que a medida é, e o que ela não é

    A MP 1.376 autoriza a criação de linhas de crédito para compor dívidas, liquidando ou amortizando operações de crédito rural e Cédulas de Produto Rural. Também autoriza a União a participar de um fundo garantidor voltado a operações de produtores atingidos por eventos climáticos adversos. Alcança quem teve perda de safra entre 2019 e 2025, com juros que variam de 5% a 12% ao ano conforme a categoria, do agricultor familiar ao grande produtor.

    Repare no verbo. A medida autoriza.

    Ela não altera os contratos que já existem. Não concede moratória geral. Não suspende automaticamente cobrança, protesto ou processo judicial. O que ela faz é abrir a possibilidade de uma nova operação de crédito, que depende de regulamentação e da análise da instituição financeira, como qualquer outra proposta apresentada em um banco.

    Traduzindo para a linguagem de quem vive disso: o governo autorizou o banco a oferecer uma saída. Não obrigou ninguém a oferecer.

    A carta das quarenta entidades

    Não sou eu que estou dizendo que a coisa emperrou. Mais de quarenta entidades representativas do setor agropecuário encaminharam uma carta ao Congresso Nacional cobrando ajustes urgentes, justamente porque os produtores não estão conseguindo acessar as linhas nos bancos.

    A comissão mista encarregada de analisar a MP foi instalada no dia 12 do mês passado, sob presidência do senador Renan Calheiros e relatoria do deputado Paulo Pimenta. Desde então, os trabalhos não andaram.

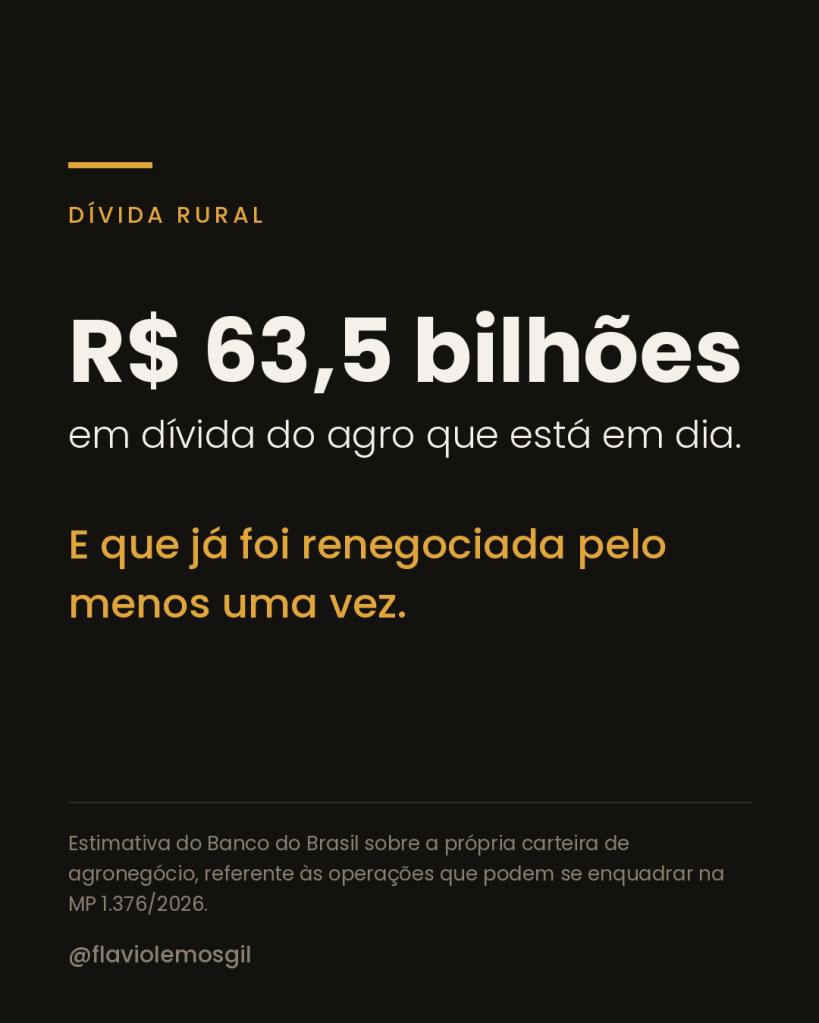
    Enquanto isso, o tamanho do problema está nos balanços. O Banco do Brasil estima que até R$ 100 bilhões da sua carteira de agronegócio possam se enquadrar nas linhas associadas à medida. Desse total, R$ 36,7 bilhões são créditos já inadimplentes e R$ 63,5 bilhões são operações que estão em dia, mas que já haviam sido prorrogadas ou renegociadas antes.

    Esse segundo número diz mais do que o primeiro. Sessenta e três bilhões de reais em dívida adimplente que já foi empurrada para frente pelo menos uma vez. Não é uma carteira saudável. É uma carteira que está sendo rolada.

    O detalhe do calendário

    Aqui está o ponto que quase não aparece nas manchetes.

    A MP foi publicada em 15 de julho e prevê uma janela de 120 dias, contada da publicação, para a contratação das linhas. Faça a conta e veja onde essa janela termina: praticamente no mesmo dia em que se encerra o prazo do Congresso para votar.

    Ou seja, o produtor que esperar o Congresso decidir para saber em que condições vai renegociar corre o risco de descobrir a resposta quando o prazo de contratação já estiver no fim. Quem depende dessa medida está sendo colocado na posição de agir sem saber a regra final, ou de saber a regra final quando já não houver tempo de agir.

    Não é maldade de ninguém em particular. É o desenho.

    Por que isso importa mais do que parece

    A inadimplência entre produtores rurais pessoa física alcançou 8,8% no primeiro trimestre deste ano, patamar recorde. E o crédito está encolhendo: uma nota técnica da Farsul, elaborada a partir de dados do Banco Central, mostra que a área custeada por linhas de crédito rural caiu de 34,2 milhões de hectares em julho de 2025 para 25,4 milhões em julho de 2026. Quase nove milhões de hectares saíram do crédito oficial em doze meses.

    Esses hectares não deixaram de ser plantados. Eles foram financiados de outro jeito, mais caro, ou foram financiados com o que sobrou do bolso do produtor. Nos dois casos, o risco desceu mais um degrau e parou onde sempre para.

    A pergunta de fundo

    Quando falta remédio no hospital, o país discute política de saúde. Quando falta professor na escola, o país discute política de educação. Quando a conta da comida não fecha na porteira, o país discute uma medida provisória que autoriza um banco a talvez oferecer uma linha de crédito, dentro de uma janela que fecha antes de a regra ficar pronta.

    O Brasil terceirizou a obrigação de produzir comida. Transferiu a tarefa para o produtor rural e não transferiu junto a divisão do risco. Prorrogar sessenta dias o prazo de quem decide, sem prorrogar coisa alguma para quem paga, é uma boa fotografia dessa assimetria.

    Renegociação de dívida não é favor. É o reconhecimento tardio de que o risco climático e o risco de preço, num país que vive do que sai da terra, nunca deveriam ter sido problema de uma pessoa só.

    A MP 1.376 pode ainda melhorar no Congresso. Espero que melhore. Mas ela precisa melhorar no prazo de quem planta, e não no prazo de quem vota.


    Este texto trata de política pública e não constitui orientação sobre situações individuais. Produtores com dívidas rurais devem buscar informação junto às suas instituições financeiras, ao sindicato rural ou a profissional de confiança.

    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • Setembro Amarelo: como perceber os sinais, como puxar a conversa e onde pedir ajuda no campo

    Quem vive da terra aprende cedo a resolver as coisas sozinho. Cerca arrebentada, bomba d’água parada, vaca com parto difícil de madrugada: a gente arregaça a manga e dá um jeito. Essa força é o que mantém a comida chegando à mesa do país.

    Mas ela tem um lado que pouca gente comenta. O mesmo produtor que não pensa duas vezes antes de chamar o vizinho quando o trator atola costuma achar que, quando o atoleiro é por dentro, precisa sair dele calado.

    Não precisa. E não deve.

    Setembro é o mês de prevenção do suicídio. A campanha deste ano do Centro de Valorização da Vida (CVV) tem um tema que qualquer pessoa do campo entende: “Escutar é estar presente”. Este texto é para o produtor, para a família, para quem trabalha na propriedade e para o vizinho de cerca.


    O campo carrega um peso que a cidade não vê

    Safra que depende do céu. Preço que se decide longe daqui. Parcela que vence mesmo quando a chuva não veio. Estrada ruim, sinal de celular que vai e volta, vizinho mais próximo a quilômetros. E, por cima de tudo, a velha ideia de que “gente da roça não reclama”.

    O próprio Senar já reconhece que instabilidade de renda, endividamento e isolamento estão entre os fatores que pesam sobre a saúde mental de quem produz.

    Nada disso é fraqueza de ninguém. É peso de verdade. E peso de verdade se divide.


    Quem conhece o barulho do motor sabe quando tem coisa errada

    Todo produtor conhece o som da própria máquina. Antes de quebrar, ela avisa: um ruído diferente, uma vibração, um cheiro estranho. Com gente é parecido. Alguns sinais merecem atenção:

    • A pessoa fala em sumir, em “não aguentar mais”, em ser um peso para a família, ou fala sobre morte com frequência.
    • Ela se afasta de tudo: para de ir à reunião da associação, ao culto ou à missa, ao futebol, à roda de conversa de sempre.
    • Larga o que sempre cuidou com capricho, seja a lavoura, o gado ou a própria aparência.
    • Passa a beber mais do que o costume, dorme mal ou dorme demais, fica irritada ou calada de um jeito que não é dela.
    • Começa a organizar papéis e se despedir de forma estranha, ou demonstra uma calma repentina depois de um período muito difícil.

    Nenhum sinal sozinho é sentença. Mas, assim como ninguém espera o motor fundir para abrir o capô, não espere a situação piorar para chegar perto.


    Como puxar a conversa

    Não é preciso ser psicólogo. É preciso estar presente.

    Chame para um café, uma volta na roça, uma pescaria. Pergunte com calma como a pessoa está, e espere a resposta inteira, sem pressa de ir embora.

    Se perceber que a coisa é séria, você pode perguntar diretamente se ela tem pensado em tirar a própria vida. Perguntar não coloca essa ideia na cabeça de ninguém. Pelo contrário: muitas vezes traz alívio, porque a pessoa finalmente pode falar.

    Escute sem julgar. Evite frases como “isso é bobagem”, “tem gente em situação pior” ou “é só trabalhar que passa”. Não prometa guardar segredo se houver risco. E ajude a dar o próximo passo: ligar junto, levar até o posto de saúde, acompanhar na consulta.


    Onde bater: os canais de ajuda

    CVV – Centro de Valorização da Vida: ligue 188 Ligação gratuita, 24 horas por dia, de qualquer telefone fixo ou celular. Quem atende é um voluntário preparado para ouvir, e o CVV informa que o atendimento é sigiloso. Se o sinal de celular é fraco mas a sede tem internet, também dá para conversar pelo chat no site cvv.org.br (os horários estão na página) ou pelo e-mail apoioemocional@cvv.org.br.

    SAMU: ligue 192 Se existe risco imediato, ligue para o SAMU ou leve a pessoa direto ao pronto atendimento ou ao hospital. Não deixe a pessoa sozinha.

    Posto de saúde (UBS) e agente comunitário de saúde É a porta de entrada do SUS. O agente comunitário que visita a sua comunidade também pode ajudar a encaminhar. Não é preciso esperar uma crise para procurar.

    CAPS – Centro de Atenção Psicossocial de Juína Atendimento gratuito em saúde mental pelo SUS, com equipe de psicólogos e médicos. O CAPS não é só para quem já está em crise: ele existe também para prevenir.

    Sindicato Rural e Senar O Sistema CNA/Senar vem ampliando as ações de saúde mental dentro do programa Saúde no Campo, que leva atendimento às famílias rurais. Pergunte no Sindicato Rural se há ações na nossa região.

    A sua rede de sempre Associação, igreja, vizinho, compadre. Eles não substituem o atendimento profissional, mas muitas vezes são quem está mais perto e quem percebe primeiro.


    Se alguém da sua casa ou da sua lida estiver em crise

    Fique junto. Tire de perto armas, remédios e produtos químicos da propriedade, e mantenha tudo trancado. Ligue 188 ou 192. Nos dias seguintes, procure ajuda profissional, mesmo que a pessoa diga que já passou.


    A seca passa. O ano ruim passa.

    Quem é do campo já viu isso muitas vezes: o ano que parecia perdido termina, a chuva volta, o pasto rebrota. No meio da tempestade é difícil enxergar isso, e é justamente por esse motivo que ninguém deveria atravessar a tempestade sozinho. Problema de dinheiro, de safra ou de família tem caminho. E sofrimento emocional tem tratamento.

    Se você está passando por um momento difícil, ligue 188. Se você conhece alguém que está, chegue perto e escute.

    Ninguém tira o trator do atoleiro sozinho. E nunca foi vergonha pedir ajuda.


    Precisa conversar? CVV: 188 (gratuito, 24h) · Emergência: SAMU 192

    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • Se você sentou na mesa do seu gerente ou da sua cooperativa nas últimas semanas para buscar custeio, já percebeu que o jogo mudou. O crédito rural, que antes irrigava as safras e a pecuária com certa fluidez, secou para a grande maioria. E o sinal mais claro dessa nova realidade está na exigência das garantias.

    Acabou a era do aperto de mão, do avalista parceiro e do simples penhor de grãos ou de gado. Os bancos e as cooperativas subiram o sarrafo e agora exigem o seu maior patrimônio: a alienação fiduciária ou a hipoteca da sua propriedade rural.

    O recado do mercado financeiro é duro, mas claro: o risco subiu, e o sistema só vai emprestar dinheiro se tiver a certeza de que pode tomar a sua terra caso algo dê errado.

    1. A Armadilha de “Pegar Dinheiro para Pagar Dinheiro”

    Diante da negativa de crédito fácil ou do arrocho nas garantias, muitos produtores entram em modo de desespero e cometem o erro que destrói gerações de patrimônio: assinam contratos com taxas altíssimas e entregam a terra como garantia apenas para pagar dívidas antigas.

    Pegar dinheiro novo, mais caro, para cobrir o buraco de uma safra frustrada ou de uma arroba em baixa não é estratégia. Você não está resolvendo o problema, está apenas engordando o banco e colocando um alvo nas costas da sua fazenda. Rolar dívida hoje é o caminho mais rápido para a execução extrajudicial.

    2. O Filtro de Elite: Quem ainda acessa o crédito?

    A verdade nua e crua é que o sistema financeiro atual só beneficia um perfil de produtor: aquele que possui governança impecável. Hoje, o crédito com taxas viáveis não chega a quem precisa, chega apenas a quem prova que não precisa. Os bancos estão selecionando a dedo fazendas com:

    • Documentação ambiental e fundiária irretocáveis (CAR validado, sem embargos).
    • Fluxo de caixa projetado, organizado e auditável.
    • Capacidade de pagamento real e comprovada no papel, não apenas na promessa da próxima colheita.

    Se a sua gestão ainda é baseada na intuição e na caderneta, você está fora do jogo das grandes linhas de crédito. O mercado não tolera mais amadorismo.

    3. A Hora do “Restart“: Seja o seu próprio financiador

    O momento exige que você pare as máquinas e repense a forma de gerir o seu negócio. Se a conta não fecha, a solução não é buscar mais dívida, é estancar a sangria.

    O produtor que vai sobreviver a esse novo ciclo é aquele que entender a necessidade de:

    • Reorganizar o Passivo: Usar a lei a seu favor. Reestruturar e alongar os contratos antigos de acordo com a sua capacidade real de pagamento, sem entregar a fazenda como garantia em renegociações abusivas.
    • Fazer Caixa: Reduzir custos, vender ativos não estratégicos e otimizar a operação para depender o mínimo possível de capital de terceiros.
    • Profissionalização Extrema: Tratar a porteira para dentro como uma indústria, onde cada centavo gasto precisa ter retorno medido e o caixa é rei.

    O crédito rural virou ferramenta para quem já é organizado, não salvação para quem está no vermelho. Chegou a hora de proteger a sua terra, peitar as dívidas antigas com estratégia jurídica e financeira, e assumir o controle do seu próprio caixa.

    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos

  • Enquanto o noticiário econômico e o dia a dia do Vale do Juruena giram em torno do campo, do custo de produção e do arrocho bancário, alguns quilômetros abaixo dos pés dos juinenses esconde-se um verdadeiro laboratório global que intriga universidades do Canadá, da Rússia, da China e centros de pesquisa de ponta.

    O subsolo de Juína guarda uma particularidade geológica rara: a região é um dos principais pontos do planeta na rota dos chamados diamantes superprofundos.

    1. O Vulcão Antigo e a Origem a Quase 1.000 Quilômetros de Profundidade

    Diferente dos diamantes comuns que se formam na crosta terrestre, as pedras encontradas em Juína nasceram nas profundezas extremas do manto da Terra — em profundidades que variam de 300 a 1.000 quilômetros.

    Esses minerais foram trazidos para perto da superfície há eras por antigas e violentas estruturas vulcânicas conhecidas como kimberlitos. É o mais perto que a humanidade consegue chegar de amostras físicas vindas diretamente das entranhas do planeta, já que o homem jamais conseguiu perfurar o manto terrestre diretamente.

    2. O “Diamante Feio” que Vale Ouro para a Ciência

    No mercado de joias de luxo, a regra é clara: quanto mais transparente e limpa a gema, maior o valor. No entanto, de 80% a 85% dos diamantes extraídos em Juína fogem completamente desse padrão.

    Eles são o que os garimpeiros chamam de pedras “feias” ou “enrugadas”, repletas de inclusões e impurezas visíveis. O que desvaloriza o diamante na vitrine da joalheria é exatamente o que faz os cientistas cobiçarem a região:

    • Essas “impurezas” presas há centenas de milhões de anos funcionam como cápsulas do tempo geológicas.
    • Estudos recentes conduzidos com aceleradores de partículas de última geração revelaram que essas inclusões guardam minerais hidratados capazes de explicar até mesmo como a água circula nas camadas mais profundas do planeta.
    • Além disso, é no meio desse material bruto e industrial — cujos lotes muitas vezes servem apenas para pagar o diesel do maquinário e o custo diário do garimpo — que surgem raridades como os cobiçados diamantes cor-de-rosa.

    3. A Riqueza Oculta sob o Solo de Juína

    Juína pode ser amplamente conhecida pela força do seu comércio e pelo peso da sua produção regional, mas a geologia subterrânea coloca o município em um patamar internacional único.

    Enquanto a superfície exige resiliência econômica e gestão de passivos implacável para sobreviver ao mercado, o subsolo guarda segredos ancestrais que continuam atraindo os maiores cientistas do mundo para desvendar como o nosso planeta realmente funciona.

    Escrevo sobre a terra, o risco e quem produz. Se quiser acompanhar, estou no Instagram como @gilflaviolemos